Distinguir margen bruto, margen de contribución y margen neto
Muchos vendedores hablan de «margen» sin precisar cuál. El margen bruto solo descuenta el coste de compra de la mercancía. El margen de contribución, o margen sobre costes variables, descuenta además todo lo que aumenta con cada venta: comisiones de la plataforma, envío, embalaje y publicidad vinculada al producto. El margen neto descuenta, por último, una parte de los costes fijos, como las suscripciones de software, la contabilidad o el tiempo dedicado.
Para la gestión, el margen de contribución por producto suele ser el indicador más útil: indica si cada venta adicional aporta o cuesta dinero. El margen neto, por su parte, indica si la empresa en su conjunto es viable.
Identificar los costes que se olvidan con más frecuencia
El margen real rara vez se deteriora por una gran partida visible. Se va erosionando por pequeños costes dispersos que no figuran en el cálculo inicial. Haga el inventario una vez y compruebe cada mes que no se ha añadido ninguno ni ha aumentado ninguno.
- Tarifas de almacenamiento prolongado en las referencias de rotación lenta
- Devoluciones, reembolsos y productos invendibles tras la devolución
- Coste publicitario real por venta, y no el presupuesto global
- Gastos de conversión de divisas y de pago
- Descuentos, códigos promocionales y envíos gratuitos
- Suscripciones y herramientas que se pagan cada mes
Controlar ventas, gastos, márgenes y desviaciones respecto a las hipótesis iniciales.
Descubrir la soluciónEstablecer una rutina mensual de conciliación
El seguimiento del margen es, ante todo, un hábito. Elija una fecha fija cada mes, recopile los informes de ventas y de comisiones de sus canales, las facturas de proveedores y el gasto publicitario, y concílielos por referencia. El objetivo no es una precisión contable al céntimo, sino una imagen fiel y regular.
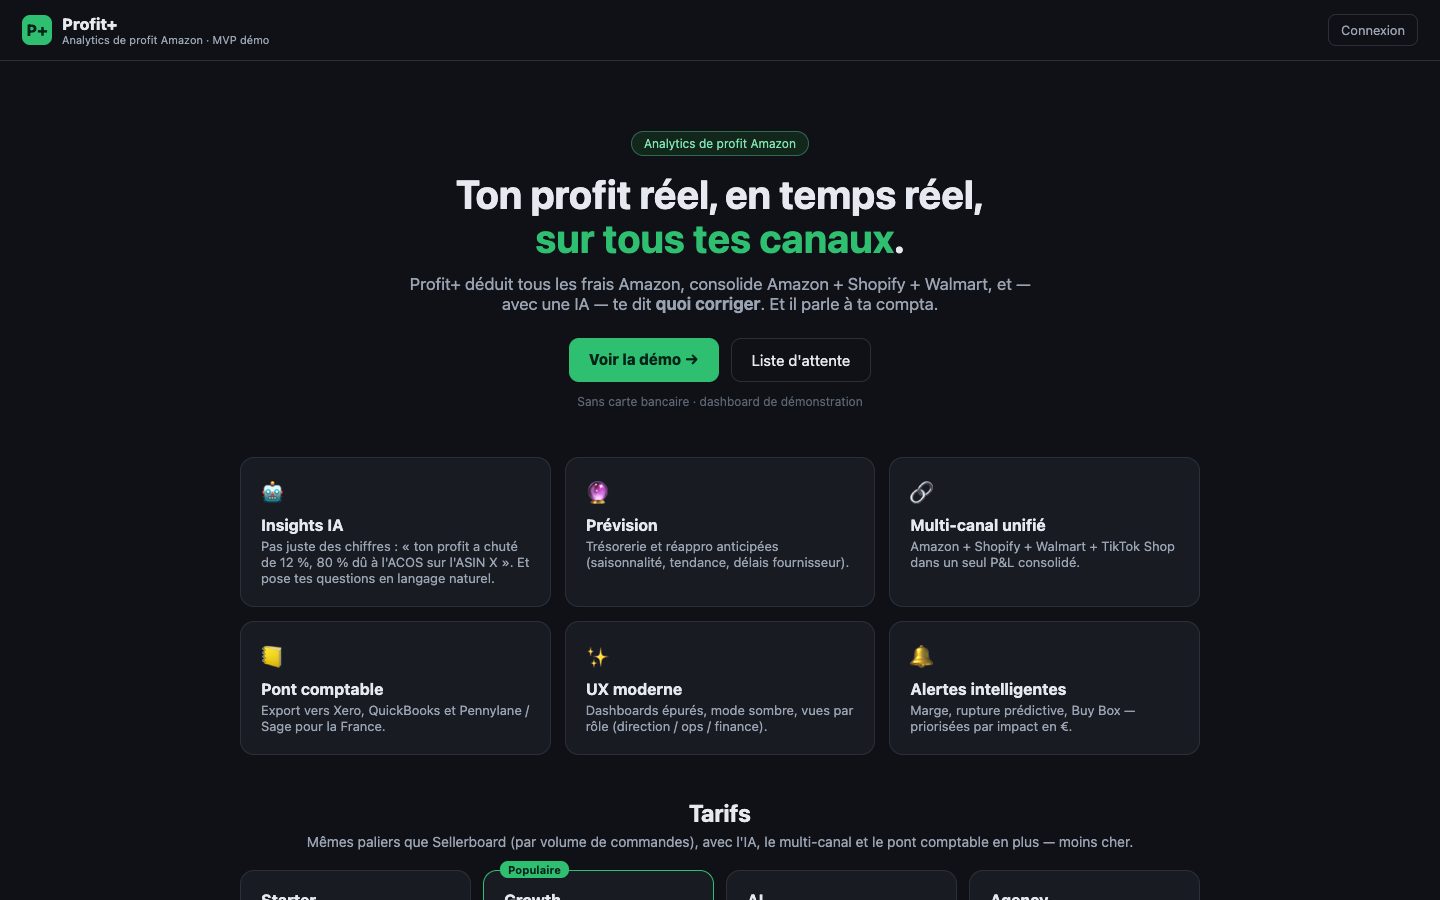
Mantenga el mismo formato de un mes a otro: es la continuidad la que permite ver las tendencias. Al principio puede bastar con una hoja de cálculo; una solución como Profit+ reúne el seguimiento de gastos, el cálculo del margen y el análisis por producto en un panel de control, lo que aligera esta gestión mensual cuando el catálogo crece.
Comparar el margen real con las hipótesis iniciales
Cada producto se lanzó a partir de unas hipótesis: un precio de venta, un coste de adquisición, una tasa de devoluciones. El seguimiento cobra todo su sentido cuando compara la realidad con esas hipótesis. Un producto puede seguir siendo rentable y alejarse mucho de su plan, y es precisamente esa deriva la que hay que detectar a tiempo.
Defina umbrales de tolerancia: por encima de cierta desviación en el coste publicitario o en la tasa de devoluciones, el producto pasa a revisión. Profit+ incluye alertas de desviación para señalar estas diferencias, pero el principio se aplica con cualquier herramienta: decida de antemano qué desencadena una actuación.
Pasar de la constatación a la decisión
Un seguimiento del margen que no desemboca en ninguna decisión es un mero ejercicio contable. Para cada producto cuyo margen se deteriora, identifique la causa principal y elija una palanca: renegociar la compra, ajustar el precio, reducir la publicidad, cambiar de modalidad logística o retirar la referencia.
Clasifique también sus productos según su contribución: algunos generan la mayor parte del margen y otros inmovilizan stock y atención para un resultado escaso. Este arbitraje de catálogo suele liberar más rentabilidad que una optimización minuciosa de cada coste.
Por último, repase sus decisiones anteriores en la siguiente revisión: ¿la subida de precio redujo las ventas? ¿La reducción de la publicidad afectó a la visibilidad? Este aprendizaje convierte el seguimiento del margen en una herramienta de mejora y no en una simple constatación.
FAQ
¿Hay que controlar el margen por pedido o por producto?
Prioritariamente por producto, porque es a ese nivel donde se toman las decisiones de precio, reposición o retirada. El análisis por pedido sigue siendo útil para entender el efecto de las cestas con varios artículos o de los gastos de envío, pero resulta más difícil de aprovechar a lo largo del tiempo.
¿Cómo repartir los costes fijos entre los productos?
Elija un criterio de reparto sencillo y estable, por ejemplo en proporción a la facturación o al número de unidades vendidas. El criterio perfecto no existe; lo esencial es aplicarlo de forma constante para que las comparaciones de un mes a otro sigan siendo válidas.
¿Qué hacer si los informes de las plataformas no coinciden con mis cobros?
Los desfases suelen deberse a las fechas de liquidación, a retenciones temporales o a reembolsos diferidos. Concilie sobre un periodo suficientemente largo, documente las diferencias recurrentes y mantenga una línea de regularización en lugar de corregir las cifras a mano.
¿Necesita una demostración o un análisis?
Dyonysos puede presentarle Profit+, estudiar su caso de uso y definir una prueba adaptada a su contexto.
Contactarnos